


Western Union Deutschland
4,417.52K Bewertungen
App-Details
- Version
- 13.6
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 10.000.000+
- Entwickler
- Western Union Apps
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
Geld ins Ausland zu senden ist meistens kein Vorgang, den man aus Spaß startet. Man braucht es, weil jemand auf eine Unterstützung wartet, eine Rechnung beglichen werden muss oder eine Reise kurzfristig eine Lösung verlangt. Genau in diesem Alltag habe ich Western Union Deutschland ausprobiert. Die kostenlose Finanz-App von Western Union Apps richtet sich an Menschen in Deutschland, die internationale Geldtransfers vom Smartphone aus anstoßen möchten. Mein erster Eindruck: Sie ist weniger eine App, die man ständig öffnet, sondern ein Werkzeug, das dann überzeugen muss, wenn Zeitdruck, Vertrauen und klare Abläufe wichtiger sind als Unterhaltung.
Die App ist seit dem 21.04.2016 verfügbar und läuft ab Android 8.0. Mit einer durchschnittlichen Bewertung von 4,4 bei rund 149.000 Bewertungen und über 10 Millionen Installationen gehört sie klar zu den etablierten Anwendungen in diesem Bereich. Diese Verbreitung macht sie interessant, ersetzt aber nicht den eigenen Blick auf die entscheidende Frage: Bleibt sie auch nach dem ersten erfolgreichen Transfer nützlich, oder verschwindet sie danach wieder vom Handy?
Vom ersten Transfer bis zur dauerhaften Gewohnheit
Ich schaue in diesem Abschnitt darauf, wie sich Western Union Deutschland vom ersten vorsichtigen Ausprobieren zu einem wiederkehrenden Werkzeug entwickeln kann. Dabei interessiert mich besonders, welche Routinen die Bedienung erleichtern, ohne dass vertraute Abläufe zu nachlässigem Prüfen verleiten. Als Nächstes geht es darum, wie gut die App für unterschiedliche Lese-, Bedien- und Alltagssituationen zugänglich wirkt.
Warum der Einstieg zunächst angenehm wirkt
In der ersten Woche zählt vor allem, ob ich den Ablauf ohne lange Suche verstehe. Western Union Deutschland führt mich gedanklich direkt zum eigentlichen Zweck: Geld aus Deutschland an eine Person im Ausland senden. Das klingt schlicht, ist aber ein wichtiger Vorteil gegenüber Finanz-Apps, die ihre Hauptfunktion hinter vielen Menüs verstecken. Ich möchte beim Öffnen nicht erst ein Konto, eine Sparübersicht oder mehrere Zusatzangebote durchsuchen, sondern schnell erkennen, welcher Schritt als Nächstes ansteht.
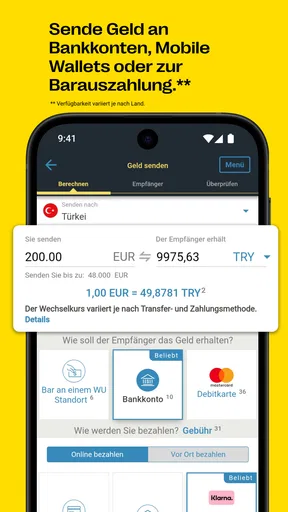
Besonders hilfreich finde ich die klare Trennung zwischen dem Betrag, den ich sende, und dem Betrag, den die empfangende Person erhalten soll. Bei internationalen Transfers kann genau diese Unterscheidung entscheidend sein. Der Empfänger denkt in seiner Landeswährung, während ich mein Budget in Euro plane. Wer diese beiden Perspektiven vermischt, kann leicht zu wenig senden oder die Kosten unterschätzen. Deshalb sollte man die angezeigte Zusammenfassung vor dem Abschluss langsam lesen, auch wenn der Vorgang insgesamt unkompliziert wirkt.
Ein realistisches Beispiel ist eine monatliche Unterstützung für ein Familienmitglied im Ausland. Beim ersten Mal würde ich nicht einfach den höchstmöglichen Betrag eingeben und sofort bestätigen. Ich würde zuerst prüfen, ob der Name des Empfängers exakt mit seinen Dokumenten übereinstimmt, welchen Abhol- oder Empfangsweg ich ausgewählt habe und ob die Zusammenfassung wirklich zum vereinbarten Betrag passt. Der praktische Wert der App liegt hier nicht nur im Tippen, sondern darin, dass sie den Transfer in einzelne Entscheidungen aufteilt.
Dass die Anwendung kostenlos angeboten wird, bedeutet nicht automatisch, dass jede Überweisung kostenlos ist. Das sind zwei verschiedene Dinge. Für mich ist daher eine der wichtigsten Gewohnheiten, vor dem Absenden die konkret angezeigten Kosten und den erwarteten Empfangsbetrag zu kontrollieren. Wer nur auf den großen Betrag in Euro schaut, übersieht möglicherweise den Teil, der für die tatsächliche Entscheidung wichtiger ist.
Lesenswert vor deiner Entscheidung

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Was ich beim ersten Einsatz nicht überstürzen würde
Die größte Fehlerquelle liegt meiner Einschätzung nach nicht in der Bedienung, sondern in der Routine. Weil die Oberfläche den Vorgang vereinfachen soll, kann man sich zu schnell sicher fühlen. Bei einem internationalen Transfer sollte ich trotzdem jedes Detail bewusst prüfen: Schreibweise des Namens, Zielland, Betrag und die gewählte Art der Auszahlung. Eine kleine Abweichung bei den Empfängerdaten kann unangenehme Rückfragen verursachen und den Vorteil eines schnellen mobilen Vorgangs zunichtemachen.
Ich würde außerdem nicht erst im letzten Moment herausfinden wollen, wie der Empfänger das Geld erhält. Für manche Menschen ist eine digitale Gutschrift praktisch, andere benötigen eine Auszahlung vor Ort. Die passende Variante hängt nicht nur von mir, sondern auch von der Situation der anderen Person ab. Western Union Deutschland ist deshalb besonders sinnvoll, wenn ich vor dem Transfer mit dem Empfänger kläre, welche Möglichkeit für ihn realistisch und bequem ist.
Die Altersfreigabe USK ab 0 Jahren wirkt auf den ersten Blick nebensächlich, passt aber zum Charakter der Anwendung: Sie ist kein Spiel und keine riskante Unterhaltung, sondern ein Finanzwerkzeug für alltägliche Nutzung. Entscheidend bleibt natürlich, dass die Person, die einen Transfer ausführt, mit Geld und Empfängerdaten sorgfältig umgeht. Die niedrige Alterskennzeichnung sollte niemand mit einer Empfehlung für Kinder verwechseln.
Der Vergleich mit klassischen Alternativen
Im Vergleich zu einem Gang zu einer Filiale oder einem stationären Servicepunkt ist die App vor allem dann bequemer, wenn ich den Transfer von zu Hause aus vorbereiten möchte. Ich muss nicht erst Öffnungszeiten berücksichtigen und kann die Angaben in Ruhe am Smartphone kontrollieren. Das ist ein echter Vorteil für Menschen, die regelmäßig internationale Unterstützung leisten oder nicht in der Nähe einer Anlaufstelle wohnen.
Gegenüber einer gewöhnlichen Banküberweisung ist der Vergleich weniger eindeutig. Eine Bank kann für bestimmte Länder, Empfänger oder wiederkehrende Zahlungen vertrauter wirken. Je nach Ziel und persönlicher Bankverbindung kann sie auch besser in den eigenen Finanzalltag passen. Western Union Deutschland spielt seine Stärke eher dann aus, wenn ein internationaler Geldtransfer gezielt organisiert werden soll und die empfangende Person nicht einfach wie bei einer normalen Inlandsüberweisung behandelt werden kann.
Auch digitale Bezahldienste können für kleine Beträge und Kontakte, die bereits dasselbe System verwenden, angenehmer sein. Dort ist der Vorgang oft besonders schnell, weil Empfänger und Zahlungsweg schon eingerichtet sind. Dafür sind solche Lösungen nicht in jeder familiären oder geografischen Situation gleich praktisch. Mein Urteil fällt deshalb nicht pauschal aus: Für wiederkehrende Transfers in ein bestimmtes Land kann die App sehr passend sein, während eine Banklösung oder ein anderer Dienst für einen bereits gut vernetzten digitalen Kontakt weniger Aufwand verursachen kann.
Der Nutzen nach dem ersten Monat
Nach dem ersten erfolgreichen Transfer entscheidet sich, ob die App einen festen Platz auf meinem Smartphone verdient. Für mich entsteht der langfristige Nutzen nicht durch tägliches Öffnen, sondern durch Verlässlichkeit bei wiederkehrenden Anlässen. Wenn ich monatlich Geld an dieselbe Person sende, kann eine vertraute mobile Oberfläche den Vorgang deutlich weniger stressig machen. Ich muss nicht jedes Mal einen neuen Weg suchen und kann meine eigene Prüfroutine beibehalten.
Eine gute Gewohnheit ist, den Transfer nicht direkt zwischen zwei Terminen zu erledigen. Ich würde mir einen ruhigen Moment nehmen, den Empfänger kurz kontaktieren und anschließend die Angaben in der App kontrollieren. Diese Reihenfolge reduziert das Risiko, dass ich mit veralteten Daten arbeite. Sie hilft auch dabei, nicht aus einer alten Überweisung automatisch auf die aktuelle Situation zu schließen.
Der wiederkehrende Wert hängt außerdem davon ab, wie häufig ich tatsächlich Geld ins Ausland sende. Für jemanden, der nur einmalig eine Zahlung organisiert, ist die App ein nützliches Werkzeug für einen konkreten Anlass. Danach kann sie möglicherweise monatelang ungenutzt bleiben. Für Familien, die regelmäßig Unterstützung schicken, oder für Menschen mit wiederkehrenden Verpflichtungen ist der Platz auf dem Smartphone leichter zu rechtfertigen.
Die aktuelle Version 13.4 zeigt, dass die Anwendung weiter als laufendes Produkt gedacht ist. Für mich ist das grundsätzlich beruhigend, weil eine Finanz-App nicht wie ein einmaliges Hilfsprogramm wirken sollte. Trotzdem würde ich eine Versionsnummer nicht mit einer Garantie für einen vollkommen reibungslosen Ablauf gleichsetzen. Bei jeder Aktualisierung kann sich die Bedienung leicht verändern, weshalb ich bei einem wichtigen Transfer nicht blind auf alte Gewohnheiten vertrauen würde.
Wartung, Aufmerksamkeit und Sicherheitsroutine
Der Wartungsaufwand ist überschaubar, aber nicht null. Eine Finanz-App sollte auf dem Smartphone aktuell gehalten werden, und ich würde sie nicht auf einem Gerät verwenden, das seit langer Zeit keine Systemaktualisierungen mehr erhält. Ebenso wichtig ist die eigene Gerätesicherheit: Bildschirmsperre, sorgfältiger Umgang mit Benachrichtigungen und ein wachsames Auge bei ungewöhnlichen Nachrichten gehören für mich zur Nutzung dazu, auch wenn sie nicht als besondere Funktion der App sichtbar sind.
Ein weiterer Punkt ist die Ordnung rund um Empfängerdaten. Ich würde Namen und Transferdetails nicht einfach aus alten Notizen kopieren, ohne sie zu prüfen. Gerade bei Familien mit ähnlichen Namen oder bei mehreren Empfängern kann eine kleine Unachtsamkeit den falschen Vorgang vorbereiten. Mein konkreter Tipp lautet deshalb: Vor jeder Bestätigung den Empfänger laut oder gedanklich vollständig gegen die aktuelle Absprache abgleichen und nicht nur den Betrag kontrollieren.
Wer die App nur selten nutzt, sollte sich vor einem dringenden Transfer wieder kurz mit dem Ablauf vertraut machen. Menüs, Eingabefelder oder Bestätigungsseiten können sich seit der letzten Nutzung verändert haben. Das ist kein Grund, die Anwendung abzulehnen, aber ein guter Grund, nicht fünf Minuten vor einer wichtigen Frist mit dem ersten Schritt zu beginnen.
Wo im Alltag Ermüdung entsteht
Die größte Ermüdung entsteht für mich durch die Verantwortung, die trotz der einfachen Oberfläche beim Nutzer bleibt. Eine App kann den Weg übersichtlicher machen, aber sie kann mir nicht die Entscheidung abnehmen, ob der Empfänger erreichbar ist, ob die Daten stimmen oder ob der gewählte Zahlungsweg zu seiner Situation passt. Wer eine vollständig automatische Lösung erwartet, wird sich wahrscheinlich schneller genervt fühlen.
Auch die Kostenprüfung kann auf Dauer lästig werden, besonders bei regelmäßigen Transfers. Ich sollte nicht annehmen, dass ein früherer Betrag oder eine frühere Zusammenfassung bei der nächsten Zahlung identisch bleibt. Der Aufwand ist klein, aber er wiederholt sich. Genau hier trennt sich ein gelegentlich hilfreiches Werkzeug von einer wirklich bequemen Dauerlösung: Die App spart Schritte, verlangt aber weiterhin Aufmerksamkeit bei jedem einzelnen Vorgang.
Für Menschen, die nur innerhalb des eigenen Landes zahlen oder hauptsächlich kleine Beträge zwischen Freunden aufteilen, ist Western Union Deutschland wahrscheinlich überdimensioniert. In solchen Fällen sind die üblichen Funktionen der eigenen Bank oder eines bereits gemeinsam genutzten Bezahldienstes oft natürlicher. Ich würde die App auch nicht als allgemeine Haushalts- oder Budget-App betrachten. Ihr Wert liegt im internationalen Geldtransfer, nicht in einer umfassenden Verwaltung der persönlichen Finanzen.
Für wen sich der feste Platz lohnt
Ich sehe einen klaren Nutzen für Menschen, die regelmäßig Geld aus Deutschland an Angehörige oder andere vertraute Personen im Ausland senden. Ebenso passt die App zu Nutzern, die den Vorgang lieber mobil vorbereiten, statt jedes Mal einen stationären Weg zu wählen. Wer dabei bereit ist, Empfängerdaten und Kosten jedes Mal zu prüfen, bekommt ein Werkzeug, das sich gut in eine wiederkehrende Routine einfügen kann.
Weniger geeignet ist sie für Nutzer, die eine einzige universelle Zahlungs-App für alle Situationen suchen. Wenn die eigene Bank bereits zuverlässig internationale Überweisungen abwickelt und der Empfänger mit diesem Weg gut zurechtkommt, kann ein zusätzlicher Dienst unnötig sein. Auch wer bei jeder Zahlung den niedrigsten möglichen Gesamtaufwand sucht, sollte verschiedene Optionen im konkreten Fall vergleichen, statt sich allein vom bekannten Namen leiten zu lassen.
Ein nicht ganz offensichtlicher Vorteil ist die mentale Entlastung bei wiederkehrenden Aufgaben. Ich muss nicht jedes Mal neu überlegen, welcher Dienst grundsätzlich internationale Transfers anbietet. Gleichzeitig ist genau diese Vertrautheit eine mögliche Schwäche: Routine kann dazu führen, dass ich die Zusammenfassung nur noch überfliege. Die beste Nutzung verbindet daher die Bequemlichkeit der App mit einer festen persönlichen Kontrollliste.
Mein langfristiges Urteil
Western Union Deutschland verdient einen festen Platz, wenn internationale Transfers zu meinem regelmäßigen Alltag gehören. Die App ist kostenlos, stammt von Western Union Apps und konzentriert sich klar auf das Senden von Geld aus Deutschland ins Ausland. Ihre große Nutzerbasis mit über 10 Millionen Installationen und die Bewertung von 4,4 zeigen, dass sie für viele Menschen dauerhaft relevant ist. Für mich ist aber nicht die Reichweite ausschlaggebend, sondern die Kombination aus direktem Zweck, mobiler Erreichbarkeit und einer Routine, die sich ohne großen Lernaufwand wiederholen lässt.
Ich würde sie einem Freund empfehlen, der regelmäßig Angehörige im Ausland unterstützt und eine mobile Alternative zum stationären Weg sucht. Ich würde aber dazusagen, dass er vor jeder Zahlung die Empfängerdaten, den Empfangsweg und die angezeigten Kosten kontrollieren muss. Wer nur selten Geld versendet, sollte die App als praktisches Werkzeug für den jeweiligen Anlass sehen, nicht automatisch als unverzichtbare Dauerinstallation.
Nach dem Ende der ersten Neugier bleibt bei mir ein nüchtern positives Bild. Die Anwendung lebt nicht von ständig neuen Entdeckungen, sondern von ihrem wiederkehrenden Nutzen in einer klar umrissenen Situation. Ihre Schwäche ist, dass sie die unvermeidliche Sorgfalt bei internationalen Zahlungen nicht wegzaubern kann. Wenn ich genau das akzeptiere, wirkt sie nicht spektakulär, aber zweckmäßig – und bei Finanztransfers ist diese unspektakuläre Verlässlichkeit oft wichtiger als ein besonders aufregendes App-Erlebnis.
Vorteile
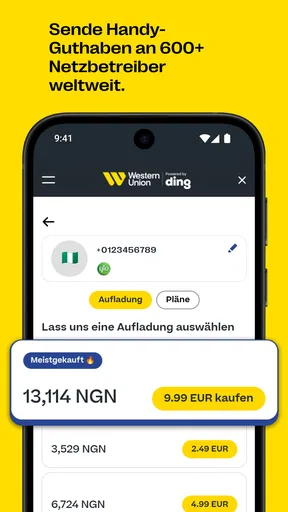
- Weltweite Geldtransfers direkt per Smartphone möglich
- Viele Empfänger können das Geld bar abholen
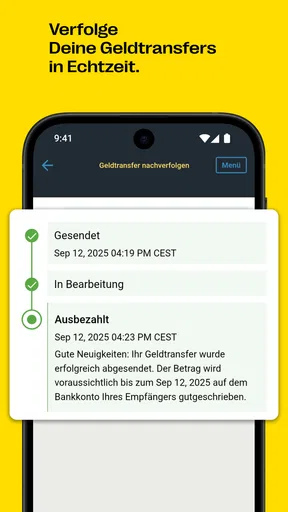
- Sendestatus und Benachrichtigungen erleichtern die Nachverfolgung
- Zahlung per Bankkonto
- Karte oder anderen Optionen möglich
- Mehrsprachige App mit übersichtlicher Bedienung
Nachteile
- Gebühren und Wechselkurse variieren je nach Transferart
- Nicht alle Funktionen sind in jedem Land verfügbar
- Für die Nutzung ist eine Identitätsprüfung erforderlich
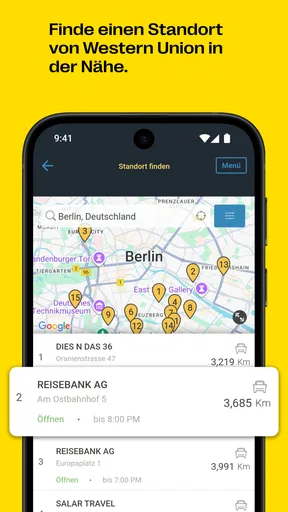
- Barauszahlungen hängen von Öffnungszeiten und Partnerfilialen ab
- Bei Problemen kann die Bearbeitung des Supports länger dauern
Häufig gestellte Fragen zu Western Union Deutschland
Was ist Western Union Deutschland und wofür kann ich den Dienst nutzen?
Western Union Deutschland ist ein Geldtransferdienst, mit dem Sie Geld an Empfänger in Deutschland und in viele andere Länder senden können. Je nach Verfügbarkeit lassen sich Überweisungen online, über die App oder in einer Filiale starten. Der Empfänger kann das Geld beispielsweise auf ein Bankkonto erhalten oder an bestimmten Standorten bar abholen. Die konkreten Optionen hängen vom Zielland, Betrag und gewählten Zahlungsweg ab.
Welche Gebühren und Wechselkurse gelten bei einer Überweisung mit Western Union?
Die Kosten setzen sich normalerweise aus einer Transfergebühr und gegebenenfalls einem Wechselkursaufschlag zusammen. Die genaue Höhe kann sich je nach Sendebetrag, Zielland, Zahlungsart, Empfangsoption und aktueller Aktion unterscheiden. Vor dem Abschluss zeigt Western Union in der Regel an, welchen Gesamtbetrag Sie bezahlen und wie viel der Empfänger voraussichtlich erhält. Prüfen Sie diese Zusammenfassung sorgfältig, bevor Sie den Transfer bestätigen.
Welche Voraussetzungen und Dokumente benötige ich für die Nutzung?
Für die Registrierung und bestimmte Überweisungen benötigen Sie üblicherweise persönliche Angaben wie Name, Adresse, Geburtsdatum und Kontaktdaten. Je nach Betrag, Zielland oder gesetzlichen Prüfungen kann Western Union zusätzlich einen gültigen Ausweis und weitere Informationen zur Identitätsprüfung verlangen. Die Daten des Empfängers müssen korrekt eingegeben werden, insbesondere der vollständige Name entsprechend dem Ausweisdokument, da Abweichungen die Auszahlung verzögern können.
Wie kann ich den Status einer Western-Union-Überweisung verfolgen?
Nach dem Senden erhalten Sie normalerweise eine Transfernummer, häufig als MTCN bezeichnet. Mit dieser Nummer können Sie den Status über die Western-Union-App oder Website prüfen. Je nach Empfangsart wird angezeigt, ob die Zahlung noch bearbeitet wird, zur Abholung bereitsteht oder bereits ausgezahlt wurde. Geben Sie die Transfernummer nur an die vorgesehene empfangende Person weiter und behandeln Sie sie vertraulich.
Ist Western Union Deutschland sicher, und worauf sollte ich beim Geldversand achten?
Western Union verwendet verschiedene Sicherheits- und Prüfmechanismen, dennoch sollten Sie bei Geldtransfers besonders vorsichtig sein. Senden Sie Geld nur an Personen, die Sie kennen und denen Sie vertrauen. Seriöse Unternehmen oder Behörden verlangen normalerweise keine Zahlung per Western Union als Voraussetzung für einen Gewinn, eine angebliche Rückerstattung oder eine dringende Freischaltung. Überprüfen Sie Empfängerdaten, Transferdetails und Warnhinweise immer, bevor Sie den Vorgang abschließen.


